
 覆盖获客、触达、服务全链路






近期,网络货运平台领域接连曝出虚开增值税专用发票大案,且风险正沿着“平台→货代→卖家”的发票链条向下游传导。
【12月30日深圳,2027雨果大会,现场将围绕“AI+财税”展开实战拆解:从虚开发票风险排查,到进项转出、成本调增的应对路径,再到AI工具在跨境税务合规中的落地用法,(点此免费报名)】
01
2家网络货运平台发票“暴雷”
先看陕西运是滴科技发展有限责任公司。公开信息显示,2020年至2022年间,该公司接受上游16家公司虚开的增值税专用发票2028份,价税合计13.04亿元;同时向下游379家公司虚开增值税专用发票4411份,价税合计18.55亿元,一进一出涉案金额超过30亿元。
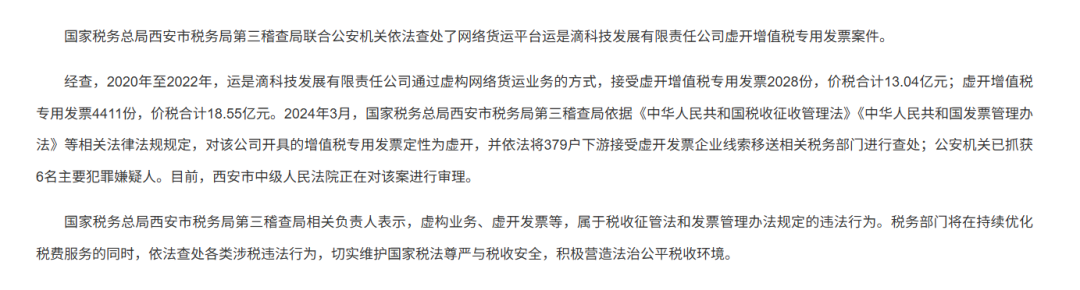
这379家被牵连核查的下游企业中,包含不少跨境卖家。他们大多没有直接和运是滴发生交易,而是通过合作货代取得来源于运是滴的运费发票。随着上游平台被查处,该批发票的合规性被重新核查,卖家存在发票被认定为不合规凭证、需要补税并缴纳滞纳金的风险。
另一案例来自贵州。10月28日,国家税务总局铜仁市税务局稽查局公告送达《税务行政处罚事项告知书》(铜税稽罚告〔2026〕3号)。贵州天引智慧物流公司在2021年至2023年间,以网络货运平台名义对外开具运费专用发票约7.53亿元、合计22252份。
稽查认定:该平台并未实际作为承运人承接对应运输业务,通过事后补录已完成的运单,虚构网络货运承运关系,相关发票缺少真实的平台承运业务支撑,定性为虚开。
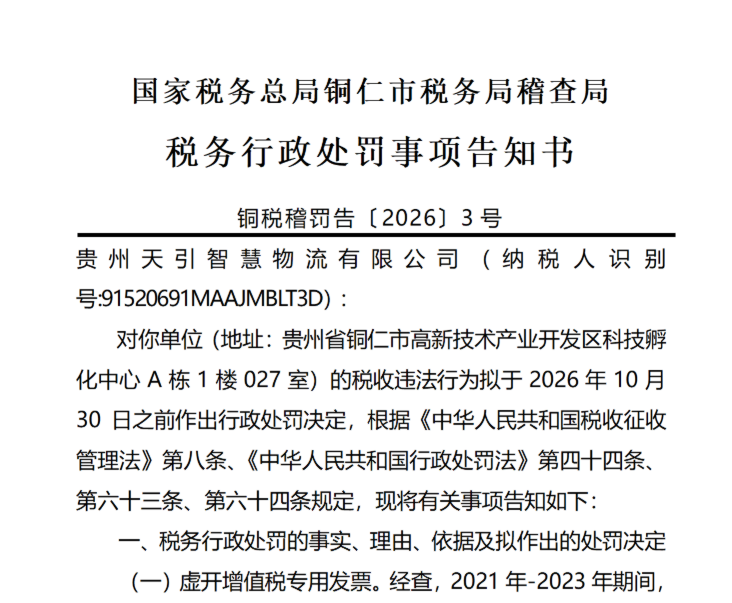
运是滴案直接牵连了下游跨境卖家;贵州案则进一步确认了“平台无真实承运业务即可定性虚开”的执法逻辑。两案共同指向一个现实:网络货运平台一旦脱离真实运输业务,极易沦为虚开发票通道,而冲击会沿着发票链条向下游传导。
02
隔了一层货代,风险为何仍会传导?
跨境电商卖家和网络货运平台之间,通常隔着一层货代。卖家把货物交给货代,货代安排运输并向卖家开具运费发票,部分货代再向上游网络货运平台取得发票。表面上卖家和平台没有直接合同关系,不少卖家会误以为可以借此隔离风险。
但税务风险不会因为中间隔了货代就自动阻断。发票链条是连续的:平台开给货代,货代再开给卖家或用于自身成本抵扣。上游平台发票一旦被认定虚开,下游受票方就会纳入核查。卖家能否免责,核心不在于是否直接和平台签约,而在于能否证明自身和货代之间的运输业务真实。
这就是典型的“平台→货代→卖家”票链传导路径:平台暴雷,货代被查,卖家被牵连。
对于跨境卖家来说,若取得的运费发票来自问题平台,且无法证明自身与货代之间业务真实,发票会被认定为不合规凭证,需要做进项税额转出、成本调增,视取得发票的主观情形,存在罚款甚至刑事风险。
从税务处理角度看,对卖家的影响大致分为三层:
第一层,增值税进项转出。卖家如果已经将运费专票抵扣进项税额,在发票被认定不合规后,已抵扣的进项需要全额转出,补缴对应增值税。
第二层,企业所得税重新核算。运费一般计入成本费用,在企业所得税税前扣除。若发票被认定不属于合法有效扣除凭证,已经扣除的运费成本需要纳税调增,重新计算应纳税所得额,补缴企业所得税。
第三层,滞纳金与罚款。补税之外,税款滞纳期间会按日加收万分之五的滞纳金。如果属于恶意取得虚开发票,情节严重的,还会面临0.5倍至5倍罚款,甚至触及虚开增值税专用发票的刑事风险。对于利润本就敏感的跨境卖家而言,这是一笔沉重的成本。
扫码进入跨境税务交流群↓
03
卖家应如何自查与应对?
面对网络货运平台暴雷带来的票链传导风险,跨境卖家不要抱有“隔了货代就没事”的侥幸心理,建议尽快开展自查:
第一,核查运费发票来源。梳理近年取得的运费发票,重点核对开票方、业务类型,识别异常发票,提前评估潜在影响。
第二,搭建并留存完整的业务真实性证据链。保存好与货代之间的运输合同、订舱单、装箱单、提单、物流轨迹、对公付款记录、发票、业务沟通记录等,做到合同流、货物流、资金流、发票流相互印证。
第三,关注货代资质与开票路径。选择货代不能只比价,要核实对方业务是否真实、开票品类是否和实际服务匹配、发票来源是否合规,警惕货代随意套用网络货运平台开票。
第四,若已经收到风险发票、被税务预警,建议主动对接主管税务机关,在专业财税顾问协助下完成自查,按规定做进项转出、成本调整、补税,争取减轻滞纳金、处罚风险。逃避、拖延只会让风险持续扩大。
网络货运平台虚开案件频发,给依赖货代获取运费发票的跨境卖家敲响警钟。发票合规不是单独某一方的事,而是贯穿平台、货代、卖家的完整链条。平台暴雷,货代被查,卖家很难独善其身。
封面来源/图虫创意
(来源:雨果跨境编辑部)


