
 覆盖获客、触达、服务全链路






文章经授权转载自公众号:出海拉美情报局
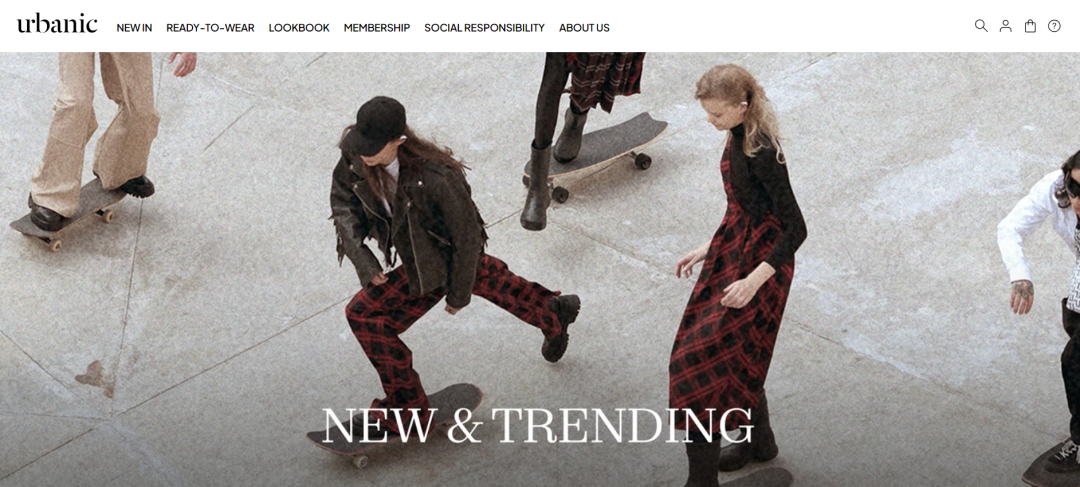
我在拉美做跨境第六年了,通常圣保罗、墨西哥城两边跑,仓库、清关行、平台招商会,该见的人基本都见过。但这几年最让我别扭的一家公司,叫 Urbanic(经营主体:杭州禾观科技有限公司),一家看似和SHEIN很像的公司。
我们这行判断一家公司能不能立住,看三件事:上了哪些平台,有没有本地主体和税号,当地有没有仓。三样齐全,才算真下了注。
Urbanic 在拉美,连 App 都没上全。巴西搜不到,智利搜不到,按这套标准它该早就死了。可它 2025 年卖了大概 28 亿人民币。
我到现在也还不完全服气。【如果你也想找到出海拉美爆单爆利润的最新答案,那就不能错过12月11日(深圳)2026美客多年度卖家大会(点击预约报名)全年收官之作,2027最新卖家扶持政策及爆品榜单悉数发布,值得期待】
01|我们这行,最贵的是仓
先说个常识,可能在座的同行都熟。
在拉美做电商,真正决定你能不能活下来的,不是你卖什么、卖多便宜,是你的货在哪里。
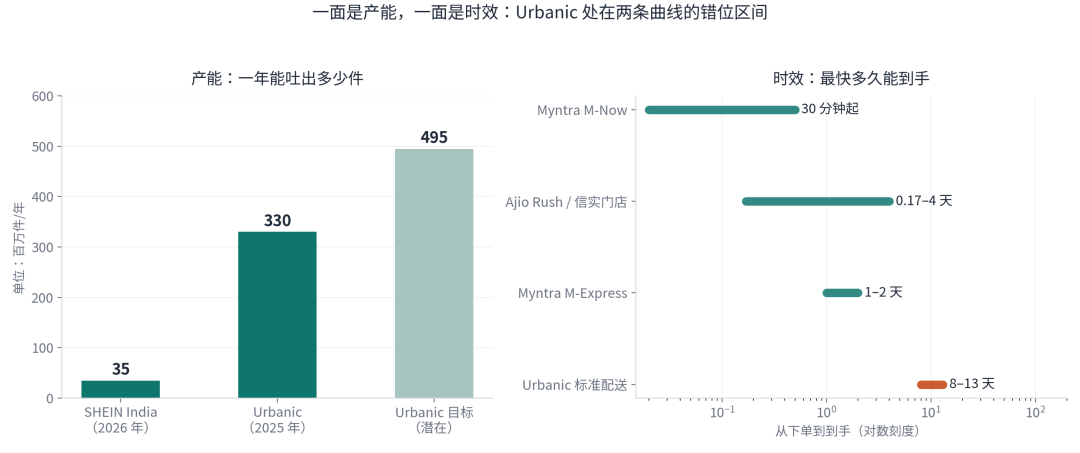
巴西圣保罗一个大城市圈的清关加末端,跨境直发平均下来要十来天,旺季更久,但本地仓能做到 3 到 7 天。这个差距不是体验优化,是生死线:拉美消费者对等货的耐心非常有限,长时效订单的取消率高得吓人,你广告费花出去,订单取消了,钱就白烧。
所以我们这行的默认路径是:先做跨境小包跑通模型,跑通了立刻转本地仓,有量了再往上做本地公司主体和税号。三到五年,一步一步变重。
这套路径背后的成本,是一笔很具体的账。一个本地仓的租金、人力、库存资金占用,加上为了合规必须养的法务和税务,每年吃掉的是利润的一大块。
Urbanic 走的却是反方向,它没有往重里走。
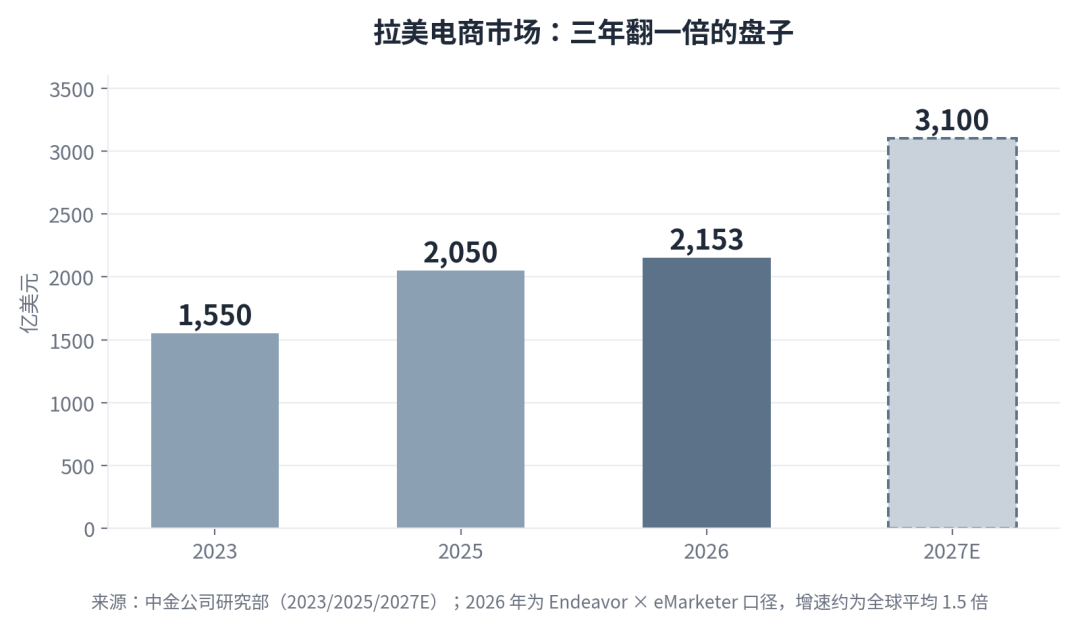
后来我发现Urbanic敢的原因是因为 2023 年它拿到 1.5 亿美元 C 轮的时候,拉美的环境对我们这种"往重里走"的玩家其实相当友好:渗透率只有 14%,人口6.6亿,年龄中位数三十出头,广告投放的 CPM 只有美国的三到五分之一。
一个还没装满的市场,用什么方式装都装得进去,这就是它敢轻的底气。但请注意,这也是所有在 2023 年进场的玩家共享的底气,Urbanic并不特别。
02|它把预算全押在了内容上
差别在哪,我大概是从看它的账号开始想明白的。
我们做拉美,投广告的标准动作是买 Meta 的流量,做落地页,算 ROI。这套东西稳,但贵,而且越来越贵。
Urbanic 干的是另一件事。它按国家开 TikTok 账号,巴西的 @urbanic_brasil 主打健康干练,约 86.9 万粉、获赞 780 万;墨西哥的 @urbanic_mx 走前卫时尚路线,约 17.3 万粉。两个账号内容完全不同,不是翻译,是重做。
然后它拿本地达人放量,巴西那个 87.5 万粉的穿搭博主 @sthe_viick,给它拍了一条上身视频,播放破百万,评论区全是"这衣服哪买的"。
这个打法我们能看懂,但很少有人真敢 all in。原因很简单:内容型增长不稳定,没法做投放报表,老板问你这个月拉新多少,你拿不出一个漂亮的数字。
Urbanic 敢,是因为它的创始团队不是电商运营出身。薛驰(公司法人)做过谷歌的数据科学,邓秋霖(监事)出身阿里战略,两个人的底色都是"用数据和模型做决策",而不是"用投放预算换 GMV"。他们能接受内容的不确定性,因为内容可以被模型优化,投放只能被预算放大。
这是我第一个想修正的判断:Urbanic 不是一家把成本压得很低的公司,它是一家把成本结构换了一下的公司。 它省下了仓和 App 的钱,全押进了内容。
这跟"轻资产"是两件事,轻资产是没钱做重,换结构是知道哪块该重。
03|半个 App,我一开始理解错了
我第一次发现它在巴西没 App 的时候,反应是这家公司管理有问题。后来查清楚,是我理解错了,因为拉美根本不需要它的 App。
这事得从印度说起。Urbanic 在 Google Play 上的主 App,开发者是印度的 ENVOGUE STYLES GLOBAL LLP,功能列表第一条写的是"免费货到付款"。印度消费者不信任线上预付,COD 是大头,App 是承接 COD 的唯一顺手的容器。据 Yourstory 报道,它约 90% 的业务来自 App。
拉美没有这个前提。巴西人用 Pix 即时到账,墨西哥人习惯 OXXO 便利店付现金,信用卡分期(cuotas)是另一种习惯。用户刷到视频,点链接,跳独立站,付钱,结束,装 App 是多余的一步。
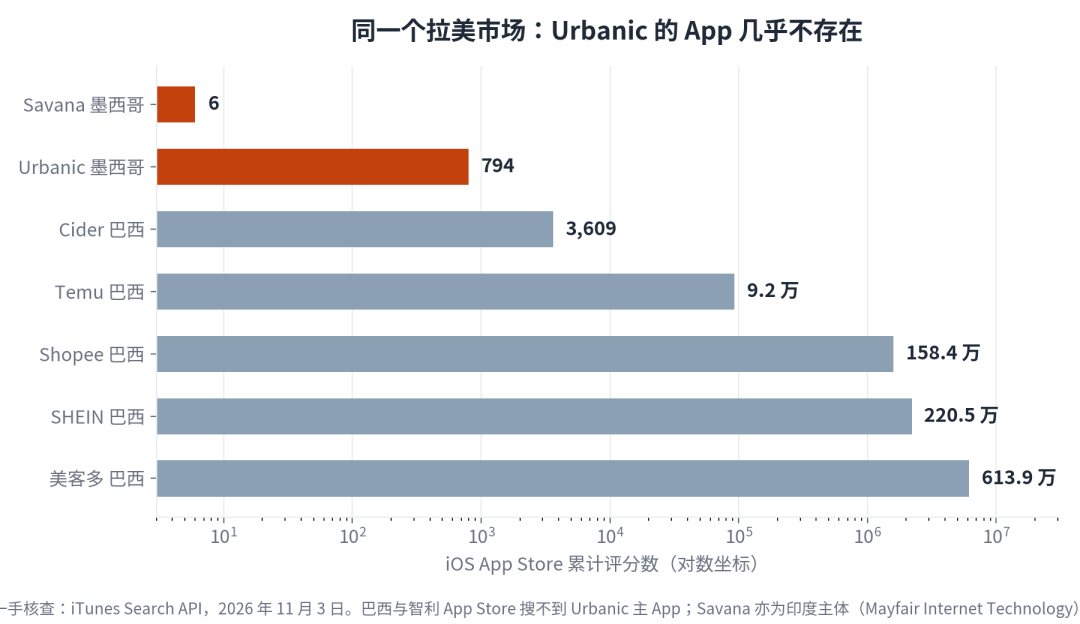
所以"半个 App"不是管理失误,是它算过一笔账:做一个拉美本地化的 App,要本地支付、本地客服、本地退换,每一样都是重活,而这些重活解决的问题,拉美用户压根没提。
我在这一行学到的最贵的一课,就是把"行业标准动作"当成"必须动作"。 App 是印度经验带过来的标准动作,不是拉美的必须动作。
04|有两处,我们绕不过去
前面说了这么多,好像都在替它说话。下面说我不服气的地方。
第一处是时效。内容能带来订单,带不来速度。跨境直发的时效摆在那里,订单取消率也摆在那里。我见过太多在拉美靠内容冲起来、最后死在履约上的公司。流量是租来的,履约才是自己的。
Urbanic 现在还能撑,很大程度是因为它的体量还不足以让履约问题变成致命伤。一旦量再大一层,本地仓是躲不掉的。而本地仓一旦上了,它现在这套轻的身板就要变重,成本结构也跟着变。
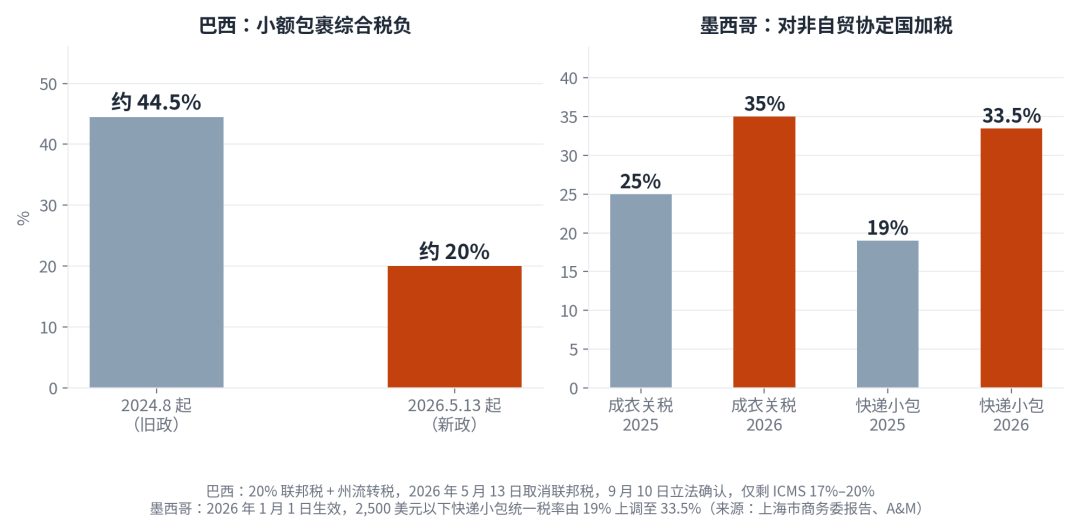
第二处是合规。巴西 2026 年 5 月取消了 50 美元以下包裹的 20% 联邦税,综合税负从大约 44.5% 降到 20% 左右。这是一份真金白银的红利,所有做跨境的都吃到了。
但同一份文件里还写着:CBS/IBS 双增值税 2026 年 8 月 1 日强制生效,跨境店综合税负约 20% 到 25%,有本地 CNPJ 主体的企业可以降到 14% 到 18%。第 214 号补充法规定平台对卖家税务承担连带责任。而且新法保留国会每年审议差别化税制的权力。
翻译过来就是门是开了,但门槛挪到了合规那边。
墨西哥更直接。2026 年 1 月对 1,463 个税号加征关税,成衣 25% 提到 35%,2,500 美元以下小包统一税率从 19% 上调到 33.5%。没有 RFC 税号,平台代扣合计约 36%;2026 年 6 月起主体一致性验证启动,挂靠税号这条路彻底堵死。
Urbanic 两边都做。这意味着它得同时跑两套合规体系,成本是双份的。行业里有个说法我认同:2026 年中国卖家在拉美的合规成本要涨两到三成。这笔钱,轻资产的玩家也一样要出。
05|它赢在窗口,不在模式
写到这里,给结论。
Urbanic 在拉美的成功,我给的权重是:七分窗口,三分打法。
七分窗口:2023 年进场,赶上渗透率低、流量便宜、TikTok 在拉美是活的(印度从 2020 年 6 月封禁至今没解封,它在印度只能做 Instagram 和 YouTube Shorts)、巴西 2026 年减税。这几件事叠在一起,时间不会太长。
三分打法:敢把预算从投放挪到内容,敢不上 App,敢不建仓。这三件事都需要判断力,尤其是第三件,在行业里是要被人笑话的。
但打法不是护城河,内容是能被复制的,达人能被挖走,账号能被模仿。所以我更愿意这样描述它:Urbanic 是拉美这一轮红利里跑得最聪明的那一个,不是跑得最强的那个。
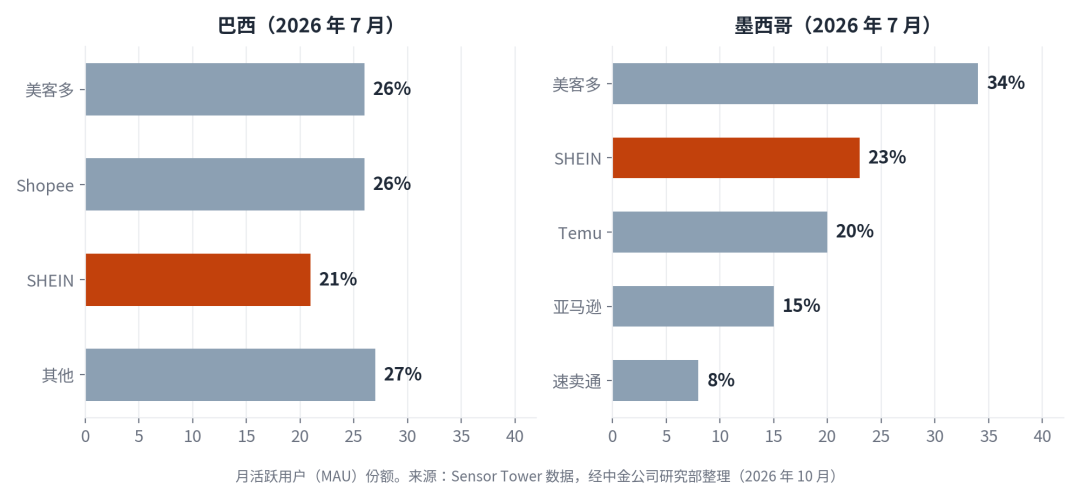
2026 年 7 月的月活份额,巴西是美客多 26%、Shopee 26%,剩下近一半被速卖通、Temu 和几家快时尚分掉;墨西哥是美客多 34%、Temu 20%、亚马逊 15%。Temu 2023 年才进墨西哥,2025 年二季度就靠 15.98% 的流量份额登顶。Shopee 在圣保罗租了 22 万平方米的超级仓库,运营 22 个配送中心、3,000 个提货点。
这些公司都在往重里走。Urbanic 走反方向,还能走多久,取决于窗口什么时候关。
06|最后说一句我自己的话
我在拉美这些年,见过太多公司把"中国经验"直接搬过来,死得很惨。也见过一些公司,像 Urbanic 这样,敢把经验拆开重新组装。
它让我改了一个看法:以前我觉得出海的核心是把供应链做到极致,现在我觉得是把"哪些经验该带、哪些该扔"这件事想清楚。
回到开头那个问题的答案。它凭什么活下来?
因为它在拉美做的每一件事,都是拉美需要的,而不是中国成功的。它不建仓,是因为拉美用户还没逼它建。它不做 App,是因为拉美用户从视频直接下单。它押内容,是因为拉美的广告还便宜。
这些判断都对,但每一条都有保质期。
窗口关上的那天,它得重新学一遍怎么做重。到那时候,它还算不算一家聪明的公司,就不是现在能回答的了。
封面来源/品牌官网
(来源:雨果网的朋友们)


